Imposto Seletivo em 2027: o que muda com a MP nº 1.399/2026
- Publicado em: 12 novembro, 2026
- Trabalhista
Conhecido popularmente como “Imposto do Pecado”, o Imposto Seletivo (IS) foi regulamentado pela Medida Provisória nº 1.399/2026, em vigor desde 4 de novembro de 2026. A norma disciplina a implementação gradual do imposto em 2027, com alíquotas e regras específicas para determinados produtos e operações, e seus efeitos começam em 2 de fevereiro de 2027.
O que muda com a MP nº 1.399/2026?
A medida estabelece tratamento próprio para cada grupo de produtos e operações sujeitos ao Imposto Seletivo.
Veículos
As alíquotas são ajustadas conforme a potência, a eficiência energética e critérios de sustentabilidade.
Bebidas
A MP prevê tributação diferenciada para bebidas alcoólicas e açucaradas.
Produtos fumígenos
Esses produtos têm alíquotas próprias, inclusive com parcela específica em determinadas hipóteses.
Outros setores
A norma também traz regras para aeronaves, embarcações e concursos de prognósticos.
Quais são as alíquotas do Imposto Seletivo?
Os percentuais estão previstos no Anexo IV da MP e estão sujeitos às condições e às regras transitórias da norma.
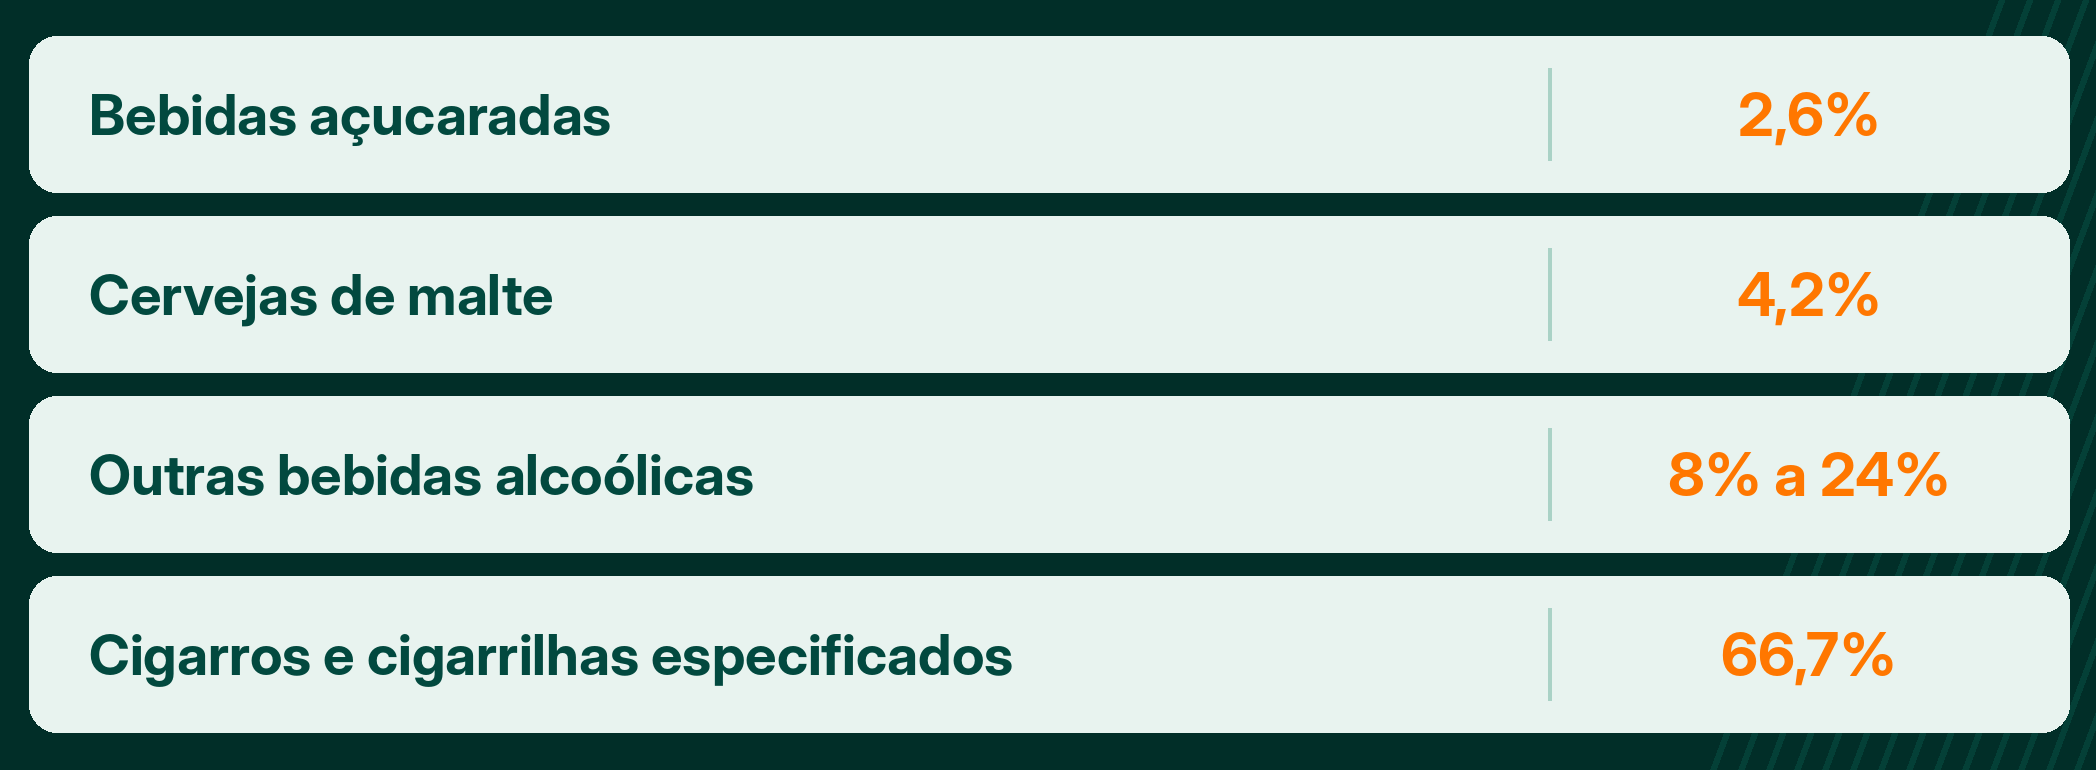
Para os cigarros e cigarrilhas indicados na norma, há ainda uma alíquota específica de R$ 3,50 por vintena.
Apuração assistida e os efeitos jurídicos para o contribuinte
A Receita Federal poderá apresentar a apuração do IS com base em documentos fiscais eletrônicos e outras informações disponíveis. Esse ponto exige atenção das empresas, porque a resposta do contribuinte tem consequências jurídicas.
Confissão de dívida e constituição do crédito tributário
A confirmação ou o ajuste da apuração apresentada pela Receita implica confissão de dívida e constitui o crédito tributário. A ausência de manifestação também poderá constituir o crédito, observado o prazo de conclusão que ainda será definido em regulamento.
Split payment e abatimentos
A MP também prevê o recolhimento do imposto por split payment e abatimentos nas hipóteses previstas em lei.
Quando as novas regras produzem efeitos?
A MP nº 1.399/2026 entrou em vigor em 4 de novembro de 2026, mas seus efeitos foram previstos para 2 de fevereiro de 2027, conforme o artigo 19 da norma.
Como o Imposto Seletivo afeta a CBS?
A arrecadação estimada do IS será considerada no cálculo da alíquota de referência da CBS de 2027, de forma a reduzi-la, conforme o artigo 16 da MP.
Quais são os impactos para as empresas?
As empresas dos setores atingidos devem se preparar em três frentes.
Classificação fiscal (NCM)
É recomendável revisar o enquadramento dos produtos e os tratamentos tributários aplicáveis a cada um deles.
Preços e custos
O imposto pode afetar as operações e as margens, o que exige uma avaliação antecipada dos seus efeitos na formação de preços.
Conformidade tributária
Será necessário adequar os controles internos, os documentos fiscais e as rotinas de apuração às novas regras.
Como o Araúz Advogados pode ajudar
Se a sua empresa tem dúvidas sobre os impactos do Imposto Seletivo, a equipe tributária do Araúz Advogados oferece assessoria jurídica especializada para avaliar o enquadramento dos produtos, os efeitos nas operações e a adequação às novas obrigações. Entre em contato!


